Rynek trzody przed jesienną próbą sił
2026-09-25
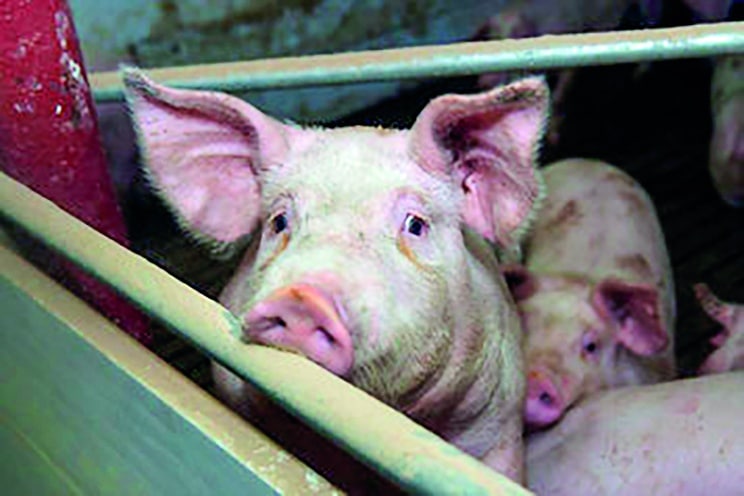
Po okresie wyraźnych wzrostów krajowy rynek tuczników wszedł w fazę korekty. W 35. tygodniu większość ubojni obniżyła ceny o 10-20 gr/kg w klasie E. Jednocześnie rosną notowania części surowców paszowych, co pogarsza relację pomiędzy przychodami ze sprzedaży świń a kosztami produkcji.
Sierpień przyniósł na europejskim rynku trzody wyraźną zmianę nastrojów. Po wcześniejszych podwyżkach cen tuczników rynek zaczął szukać poziomu równowagi. Nie oznacza to jeszcze gwałtownego załamania cen. Bardziej trafne jest określenie obecnej sytuacji jako korekta po wcześniejszych wzrostach. Notowania nadal znajdują się na poziomach znacznie wyższych niż podczas wcześniejszego dołka, jednak przewaga negocjacyjna producentów zaczyna się zmniejszać.
VEZG zatrzymało rynek
Po kilku tygodniach wzrostów niemiecka giełda VEZG utrzymuje obecnie cenę 1,60 euro/kg wbc. To poziom, który został osiągnięty po wcześniejszych podwyżkach. Warto przypomnieć dynamikę zmian. Pod koniec lipca cena wynosiła 1,40 euro/kg. Następnie wzrosła do 1,50 euro/kg, a później do 1,60 euro/kg. Kolejne notowania nie przyniosły już zmian. Obecna stabilizacja jest ważnym sygnałem. Pokazuje bowiem, że niemieckie ubojnie zaakceptowały obecny poziom cen, ale jednocześnie nie są skłonne płacić wyraźnie więcej za surowiec.
Jednocześnie podaż świń nie wskazuje na gwałtowną nadwyżkę. W analizowanym notowaniu VEZG z 26 sierpnia uwzględniono około 251,2 tys. świń. Było to o około 7,7 tys. sztuk więcej niż tydzień wcześniej. Średnia masa poubojowa wynosiła 97,4 kg i pozostała bez zmian. Wzrost liczby świń kierowanych do uboju należy traktować jako sygnał, który może mieć znaczenie w kolejnych tygodniach. Jeżeli podaż będzie dalej rosła, ubojnie mogą uzyskać większą możliwość wyboru dostawców. To natomiast zwykle ogranicza presję na podnoszenie cen.
Polska zbliżyła się do poziomu niemieckiego
Wraz z obniżkami w krajowych ubojniach zmniejszyła się różnica pomiędzy polskimi cenami a niemiecką ceną referencyjną. W Polsce za tuczniki w wadze żywej zakłady płaciły najczęściej 5,00-5,80 zł/kg. W przypadku tusz klasy E stawki najczęściej mieściły się w przedziale 6,80-6,90 zł/kg. Przy większych dostawach wybrane zakłady nadal oferowały ponad 7 zł/kg wbc. Tymczasem cena VEZG wynosząca 1,60 euro/kg wbc odpowiadała pod koniec sierpnia około 6,93 zł/kg. Oznacza to, że krajowe stawki znalazły się bardzo blisko niemieckiej.
Europejski rynek pozostaje względnie stabilny
W większości krajów UE ceny tuczników nie wykazują obecnie dużych zmian. Stabilne pozostają m.in. notowania w Niemczech, Danii i Holandii. Według danych DG Agri w 34. tygodniu średnia cena tuczników klasy E w Unii Europejskiej wynosiła około 1,61 euro/kg. Jest to poziom bardzo zbliżony do niemieckiej ceny referencyjnej. Nie wszystkie rynki zachowują się jednak tak samo. We Francji cena w notowaniach ISN wzrosła o 0,04 euro/kg i osiągnęła 1,93 euro/kg. W Hiszpanii podwyżka wyniosła 0,03 euro/kg, do 1,77 euro/kg. Różnice między poszczególnymi państwami pokazują, że sytuacja na europejskim rynku nie jest jednolita. Poszczególne rynki reagują na lokalną podaż, popyt, możliwości eksportowe oraz koszty produkcji. Z punktu widzenia Polski najważniejsza pozostaje sytuacja w Niemczech, a dla całej Europy – w Hiszpanii.
Rosnąca podaż może stać się problemem jesienią
Największe pytanie dotyczące kolejnych miesięcy dotyczy podaży. Obecnie rynek jest względnie zbilansowany. Coraz częściej pojawiają się jednak obawy, że jesienią liczba świń kierowanych do uboju zacznie rosnąć. Jednym z czynników jest sytuacja w Hiszpanii. Większa produkcja może oznaczać większą dostępność surowca zarówno na rynku krajowym, jak i europejskim. Drugim elementem jest rosnąca liczba duńskich tuczników kierowanych do uboju w Niemczech.
tekst i fot. Mirosław Lewandowski
Cały tekst można przeczytać w wydaniu 09-10/2026 miesięcznika „Przedsiębiorca Rolny”




Komentarze
Brak komentarzy